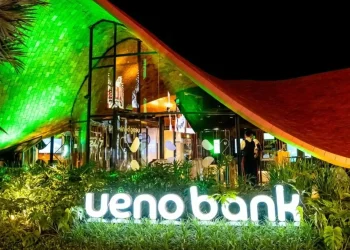
La resolución de Ueno Bank, una de las entidades financieras de mayor expansión en Paraguay en los últimos años, derivó en una situación que involucra a millones de usuarios, recursos estatales y cuestionamientos sobre los mecanismos de supervisión del sistema bancario. Con 2,9 millones de clientes, equivalentes al 60% de la población adulta del país, la institución había pasado de ser una plataforma digital de servicios financieros a convertirse en uno de los principales bancos paraguayos antes de su colapso.
El Banco Central del Paraguay (BCP) dispuso el procedimiento de resolución de la entidad tras verificar que sus indicadores de solvencia habían caído por debajo de la mitad del mínimo exigido por la normativa vigente. La medida implicó la suspensión de las operaciones y dejó a numerosos ahorristas sin acceso a sus depósitos, cuentas y medios de pago.
Según informó Infobae, el derrumbe de la institución también dejó bajo revisión unos 850 millones de dólares pertenecientes a organismos estatales, entre ellos recursos del Instituto de Previsión Social (IPS), responsable del sistema de jubilaciones y de distintas prestaciones de salud.
El caso adquirió una dimensión política por los vínculos que el presidente Santiago Peña mantuvo con el grupo empresarial propietario de Ueno Bank y por la actuación de las autoridades que debían supervisar a la institución financiera.
El origen de Ueno Bank se remonta a 2021, cuando el Grupo Vázquez adquirió Financiera El Comercio, luego de haber incorporado también a Credicentro.
La entidad comenzó a expandirse mediante una propuesta centrada en servicios financieros digitales, con cuentas de bajo costo, operaciones desde teléfonos celulares y beneficios comerciales destinados a captar nuevos usuarios.
En diciembre de 2023 obtuvo la autorización para operar como banco y, en junio de 2024, concretó la absorción de Visión Banco, una operación que amplió considerablemente su presencia en el mercado.
El crecimiento fue acelerado. Al cierre de 2025, Ueno concentraba el 8,9% de los depósitos y el 5,9% de los créditos del sistema bancario paraguayo. Además, se posicionaba como la quinta entidad por volumen de depósitos y la primera por cantidad de clientes.
Su expansión también estuvo acompañada por una fuerte presencia publicitaria, particularmente en el deporte. La empresa se convirtió en patrocinadora de organizaciones deportivas y su marca llegó a formar parte de los nombres comerciales de los estadios de Olimpia y Cerro Porteño.
Sin embargo, detrás de ese crecimiento comenzaron a aparecer cuestionamientos sobre operaciones crediticias y relaciones comerciales entre el banco y empresas vinculadas a sus propietarios.
La crisis se profundizó cuando una investigación del Banco Central detectó operaciones de crédito con compañías relacionadas con el Grupo Vázquez, controlador de Ueno Bank.
De acuerdo con la información publicada por Infobae, los organismos de control identificaron incumplimientos y un deterioro de los indicadores financieros que terminaron afectando la capacidad de la institución para continuar operando.
El procedimiento de resolución fue aprobado el 2 de noviembre y comunicado oficialmente al día siguiente, cuando se dispuso la intervención y la administración de sus activos y pasivos bajo supervisión del regulador.
En paralelo, el Ministerio Público avanzó con una investigación sobre presuntas maniobras financieras. Ocho directivos fueron detenidos y se presentaron imputaciones que alcanzaron también a otras 19 personas vinculadas con empresas investigadas.
Entre los hechos examinados figura una operación realizada en junio de 2026, cuando Ueno Bank habría transferido una cartera de créditos por 74,4 millones de dólares a Vinanzas SA, una compañía relacionada con el mismo grupo empresarial.
La investigación busca determinar si la firma contaba con recursos propios suficientes para adquirir esos créditos o si la operación fue financiada indirectamente por el propio banco, lo que podría haber ocultado su verdadera situación patrimonial.
Las imputaciones incluyen presuntos delitos vinculados con administración irregular, lesión de confianza, tentativa de estafa e incumplimientos de las normas sobre registros comerciales. Las responsabilidades individuales todavía deberán determinarse judicialmente.
Uno de los puntos más sensibles de la crisis es la exposición de fondos públicos depositados en Ueno Bank.
La entidad administraba aproximadamente 850 millones de dólares de diferentes organismos estatales, incluidos recursos destinados al sistema previsional paraguayo.
Entre los principales afectados aparece el Instituto de Previsión Social, que mantenía importantes colocaciones financieras en el banco. También quedaron comprometidos depósitos de otras instituciones públicas, empresas y entidades privadas.
La suspensión de operaciones afectó a los titulares de Certificados de Depósito de Ahorro, instrumentos similares a los depósitos a plazo fijo, cuyos pagos quedaron interrumpidos.
Contexto: La resolución de entidades financieras por parte de bancos centrales es un mecanismo previsto en diversas legislaciones para administrar la insolvencia de una institución y proteger a los depositantes. En Paraguay, el BCP ha aplicado este tipo de procedimientos en el pasado para intervenir bancos con problemas de solvencia, aunque cada caso presenta particularidades respecto al tamaño de la entidad y el volumen de fondos comprometidos.

Leave a comment